车牌识别道闸,已经从早年单纯的拦车、放行硬件,变成智慧园区、社区、商业车场、市政静态交通的IoT 数据入口。过去几年市场快速普及,大量工程商、物业、甲方在选型时经常分不清:安防大厂、停车专精厂商、纯硬件工厂之间的差异。本文梳理国内主流十大道闸识别品牌,拆解各家定位、优势、短板、适合场景,再结合行业变化,分享未来 3-5 年的发展趋势、选型思路和避坑要点,适合工程负责人、物业管理者、园区和地产采购、系统集成商阅读。
说明:下面十大品牌为行业主流代表性品牌,不分排名,梯队不同,各有赛道侧重:捷顺、海康威视、大华、熵基科技、立方控股、百胜、威捷、安快、德亚、红门智能
一、十大道闸识别厂商品牌深度分析
1. 捷顺科技(JIESHUN)
国内智慧停车赛道老牌龙头,1992 年起家,出入口和停车系统原生厂商,上市企业。
核心优势:自研算法、道闸硬件、停车云平台一体化;雷视融合方案行业落地早,针对逃费、套牌、照片作弊有成熟方案;车场 SaaS 托管、无人值守体系完善;全国服务网点覆盖强,大型商业、园区、地产项目案例极多。
短板:整套方案价格偏高,轻量化小项目性价比一般;自有协议偏多,对接第三方老旧设备兼容成本高。
适合场景:商业综合体、大型产业园、连锁物业、城市级停车平台、预算充足的标准化智慧停车总包项目。
2. 海康威视(HIKVISION)
安防头部大厂,车牌识别依托自研 AI 摄像机,道闸属于配套出入口产品线。
核心优势:AI 视觉算法强,逆光、雨雾、暗光环境识别稳定;设备接入海康平台、监控、门禁、周界安防打通极其顺畅;项目渠道、交付、售后体系成熟;国产化芯片方案齐全,信创项目优势明显。
短板:停车业务不是主线,停车运营、收费、车场精细化管理功能对比专业停车厂商偏弱;道闸机械结构多为外协代工。
适合场景:园区安防一体化、政企单位、厂区、和视频监控同步建设的项目;看重安防联动、视频回溯的场景。
3. 大华股份(DAHUA)
和海康模式接近,安防大厂延伸出入口停车业务。
核心优势:图像识别、结构化分析能力强;产品标准化,项目交付稳定;大华生态内门禁、监控、物联网设备联动友好;价格比海康略灵活。
短板:同样属于配套业务,停车运营云平台、车场精细化收费管理能力弱于捷顺、立方这类停车专精厂商。
适合场景:公安、园区、校园、工厂,安防 + 出入口统一建设项目。
4. 熵基科技(ZKTeco)
以生物识别起家,车牌识别、道闸、人行闸机、门禁全线布局。
核心优势:算法自研,人脸 + 车牌多模态识别是强项;闸机、道闸硬件自产,渠道出货量大;中大型项目和中小工程单都承接,价格区间丰富;近些年持续并购补强边缘算力、停车平台能力。
短板:停车云托管、车场运营类产品起步晚,大型城市级停车平台案例偏少。
适合场景:小区、中小企业园区、写字楼,人行 + 车行统一出入口项目;需要人脸、车牌混合通行的场景。
5. 立方控股(Reformer)
智慧停车、出入口专精厂商,上市企业,商业物业赛道优势突出。
核心优势:多车场集中管理平台能力很强,集团物业、连锁车场统一运维、对账、报表体系成熟;算法稳定,支持大量车场接入云端统一管理;存量车场改造、利旧方案成熟。
短板:下沉到极小的单体小区项目,价格竞争力不如深圳硬件厂。
适合场景:连锁商业、物业集团、写字楼集群、多车场统一托管运营项目。
6. 百胜(Baisheng)
国内道闸机械大厂,道闸机芯、结构自研自产,行业出货量很大。
核心优势:道闸机械稳定性强,耐用、返修率低;供应链成熟,供货快;兼容多家识别相机(臻识、芊熠等主流算法模组),工程商自由度高;性价比突出,国内工程渠道覆盖面广。
短板:自研车牌算法、云平台偏弱,大多搭配第三方识别相机;系统集成、平台能力属于弱项。
适合场景:小区、普通园区、中小改造项目;工程商自己做系统,只采购稳定道闸硬件。
7. 威捷(WEJ)
老牌道闸设备厂商,高速道闸、防砸技术积累深厚。
核心优势:高速道闸、重型道闸、广告道闸产品线齐全;雷达防砸、压力波等安全方案成熟;户外耐用性强,大量高速、工地、园区高车流场景落地。
短板:平台软件能力一般,多依赖第三方识别和停车软件配套。
适合场景:车流量大的出入口、高速服务区、工地、大型厂区,对道闸起落速度和安全防砸要求高的场景。
8. 安快(AK)
深圳源头厂,车牌识别一体机 + 道闸一体化方案厂商,工程渠道走量型品牌。
核心优势:整机集成度高,交付简单,价格友好;整机方案开箱调试快,适合快速落地;支持 OEM,很多集成商贴牌使用。
短板:大型城市级平台、复杂对账、多级权限管理能力有限;高车流极端场景稳定性弱于头部专精品牌。
适合场景:中小型小区、乡镇项目、简单园区,预算有限、追求快速上线的项目。
9. 德亚(DEYA)
出入口控制老牌厂商,道闸、车牌识别、通道闸一体化交付。
核心优势:软硬件配套成熟,广告道闸、停车收费一体化方案完善;本地化服务网络覆盖不错,华东、华南项目案例多。
短板:技术迭代节奏偏保守,雷视融合、边缘 AI、城市停车平台布局相对滞后。
适合场景:地产配套小区、商业车场、常规物业收费场景。
10. 红门智能(HongMen)
最早做电动伸缩门的头部企业,延伸车行出入口、车牌识别道闸,专精特新企业。
核心优势:门体、道闸结构设计和工艺强;伸缩门 + 道闸 + 车牌识别一站式交付;全国线下服务网点完善,物业、地产渠道沉淀久。
短板:AI 算法、停车云平台不是核心强项,更多以硬件交付为主。
适合场景:小区大门、园区主出入口、伸缩门 + 道闸成套采购项目。
补充小结梯队划分:
平台方案型:捷顺、立方(停车运营、多车场云平台最强)
安防生态型:海康、大华(视频安防联动优势)
识别融合型:熵基(人脸 + 车牌多模态)
硬件结构型:百胜、威捷、红门(道闸机械功底强,工程走量大)
性价比整机厂:安快、德亚(中小项目、工程商贴牌)
二、当前行业普遍痛点
硬件同质化严重:很多厂商道闸外观、参数接近,差异藏在机芯、雷达防砸、相机 ISP 和算法,单纯比价很容易踩坑;
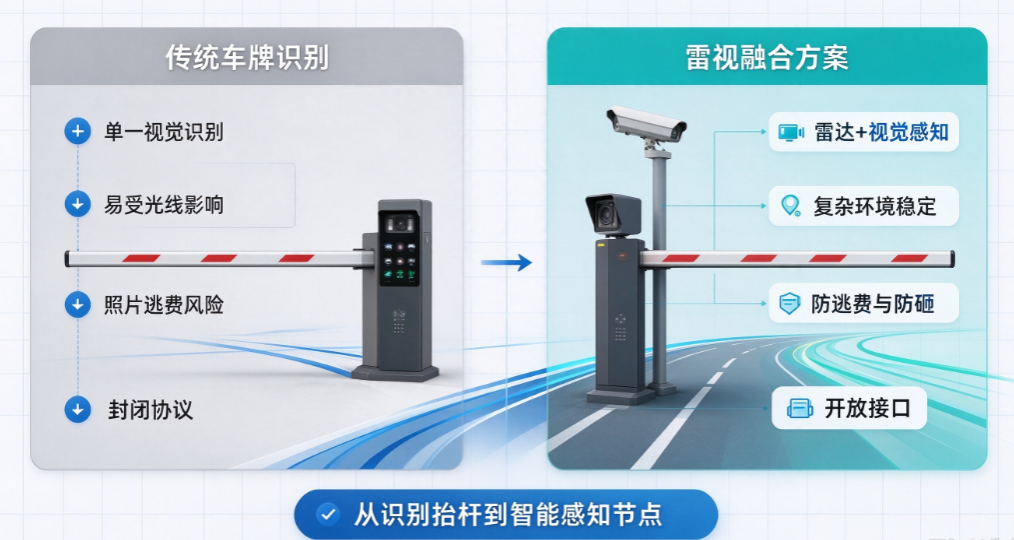
算法分层明显:普通车牌识别在强光、逆光、雨天、新能源绿牌、污损车牌容易翻车;高阶方案走向雷视融合,识别 + 立体感知,防逃费;
平台封闭问题:很多自有协议,存量改造利旧难,不同品牌设备很难统一接入一个管理平台;
交付和服务分化:大厂产品好但部分区域售后外包;小厂低价供货,项目做完之后找不到运维;
需求变化:甲方不再只看识别率,开始要求对接城市静态交通平台、充电桩、车位引导、访客、财务对账、集团统一看板。
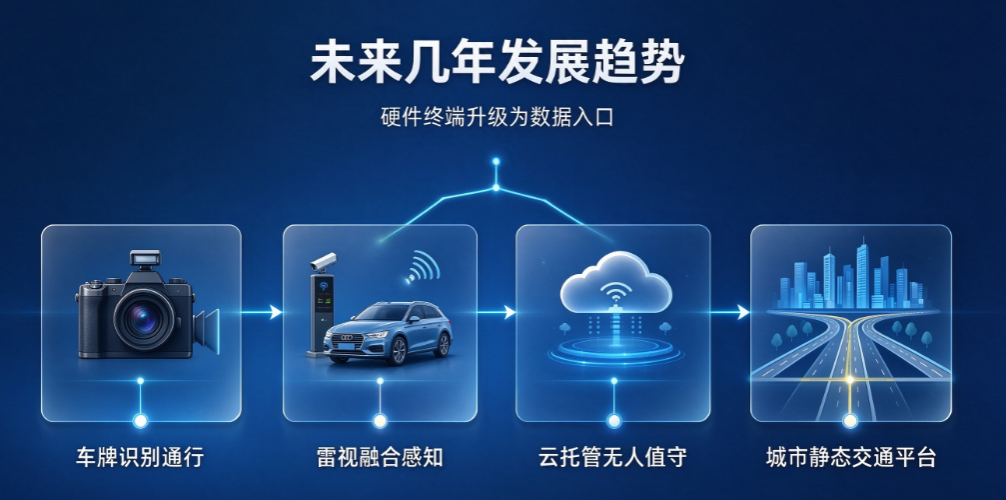
三、未来 3-5 年,道闸车牌识别行业核心发展趋势
趋势 1:从 “车牌识别通行” 升级到「雷视融合 + 多模态感知」
单纯视觉车牌识别存在照片、屏幕翻拍、拖车逃费等漏洞。激光雷达 + 视觉融合会逐步从高端项目下沉到常规项目;同时车牌、ETC、RFID、蓝牙、人脸、预约码多认证方式融合,实现无感通行。 不再只识别车牌,而是识别车辆类型、车身特征、人员、异常行为,道闸变成一个前端感知节点,而不只是放行设备。
趋势 2:行业增长主线由新建转向存量车场智能化改造、利旧升级
新建地产增量放缓,老旧小区、老园区、旧商业车场改造是最大增量。市场需求从整套换新,变成:保留原有道闸,只换识别相机、主板、网关,接入云平台。跨品牌兼容、轻量化网关、协议适配能力,会成为厂商和工程商的核心竞争力,只卖整套硬件的工厂增长空间会持续收窄。
趋势 3:云托管、无人值守成为标配,运维能力决定竞争力
人力成本持续上涨,无人值守、远程诊断、远程升级、异常告警、云托管对账会普及。未来客户买的不是一台道闸,而是设备 + 云平台 + 7×24 托管运维的服务。只会生产硬件、没有云平台能力的纯硬件厂,利润会持续被压缩。
趋势 4:深度融入静态交通大平台,开放 API 成为硬性门槛
城市停车一张网、园区数字底座、物业 SaaS、充电桩管理系统都需要对接出入口数据。封闭私有协议的产品会慢慢被大型项目排除;开放接口、支持国标接入、支持第三方平台对接,成为招投标常见要求。道闸不再孤立,是城市物联网、园区数字化里的一个数据终端。
趋势 5:边缘计算轻量化,AI 下沉到前端,国产化、合规要求提升
算法逐步放在相机 / 闸机本地边缘端,减少对服务器依赖;国产芯片方案普及。同时隐私合规、数据本地存储、国密加密、视频数据脱敏会越来越严格,尤其是政企、国企、学校项目,合规能力成为准入门槛。
趋势 6:赛道分化,厂商路线清晰
一类走城市平台、运营托管,做 SaaS 和服务收费;
一类走安防一体化,和监控、门禁、周界打包;
一类走硬件供应链路线,给工程商、集成商供货,做高稳定、高性价比结构件;
纯低价白牌小厂会加速出清,行业集中度持续提升。
四、选型建议 & 避坑指南(给采购、工程商)
✅ 先分清需求,再选厂商:
集团物业、多车场统一运营、要托管对账:优先捷顺、立方;
厂区、政企、重点安防,监控和车行一起建设:优先海康、大华;
人行 + 车行混合,人脸 + 车牌双识别:熵基;
预算有限、只需要稳定道闸硬件,软件自己配套:百胜、威捷;
小区、常规收费车场,追求整机性价比快速交付:安快、德亚、红门。
❌ 避坑重点:
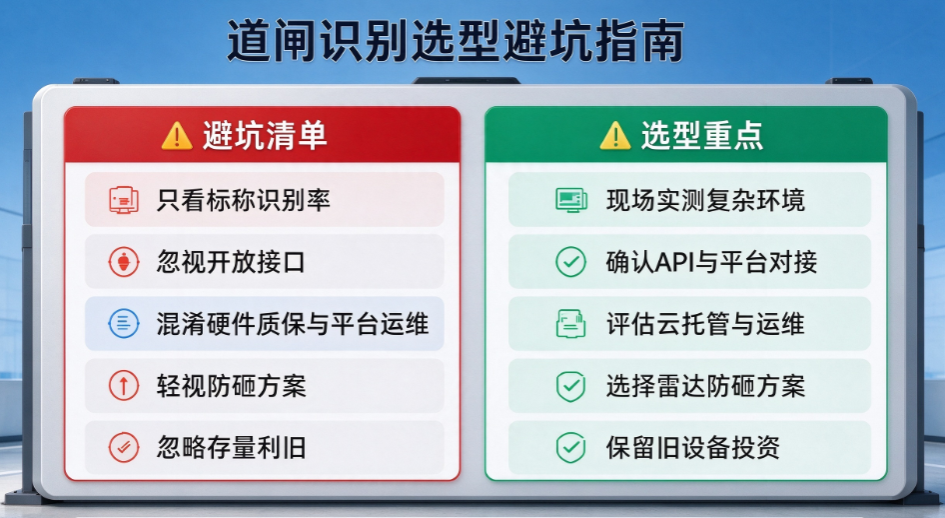
不要只看宣传识别率 99.9%,一定要现场逆光、雨天、新能源绿牌实测;
问清楚:是否开放 API、能不能对接已有物业平台、老设备能不能利旧;
区分 “硬件质保” 和 “平台运维”,很多低价方案只保硬件,云平台后期额外收费;
广告道闸优先评估机芯寿命,广告屏功耗、散热是高发故障点;
高车流场景优先确认防砸方案:雷达优于单纯地感,地感容易被大车、非机动车误判。
结尾
车牌识别道闸行业已经告别 “装上去、能抬杆” 的初级竞争。未来几年,硬件只是载体,真正拉开差距的是感知算法、云托管能力、系统集成、跨平台开放能力以及本地化持续运维。 对于采购方来说,选型时跳出 “比价买设备” 思维,优先匹配自己的长期数字化规划;对于工程商,选择一个平台开放、生态兼容的厂商,会在存量改造浪潮里拿到更多机会。
(注:本文部分内容结合了豆包分析,仅阅读者参考)