在晶圆代工行业,华虹半导体的业内地位并不低,与中芯国际一起被称为“中国半导体双雄”。
多家券商发布研报表示,在全球半导体市场景气度下滑,台积电、三星等晶圆大厂削减资本开支时,中芯国际上调资本开支,坚持逆周期扩产,体现出中国实现半导体自主化的坚定国家意志。公司作为中国晶圆代工的龙头,逆势增加资本开支,亦将充分受益于中国对于半导体产业的扶持与国产替代进程的推动。
展望今年,中芯国际判断,2023年上半年行业周期尚在底部,外部不确定因素带来的影响依然复杂,公司一季度给出的指引是:收入预计环比下降 10%到12%,毛利率预计降至19%到21%之间。
华虹宏力
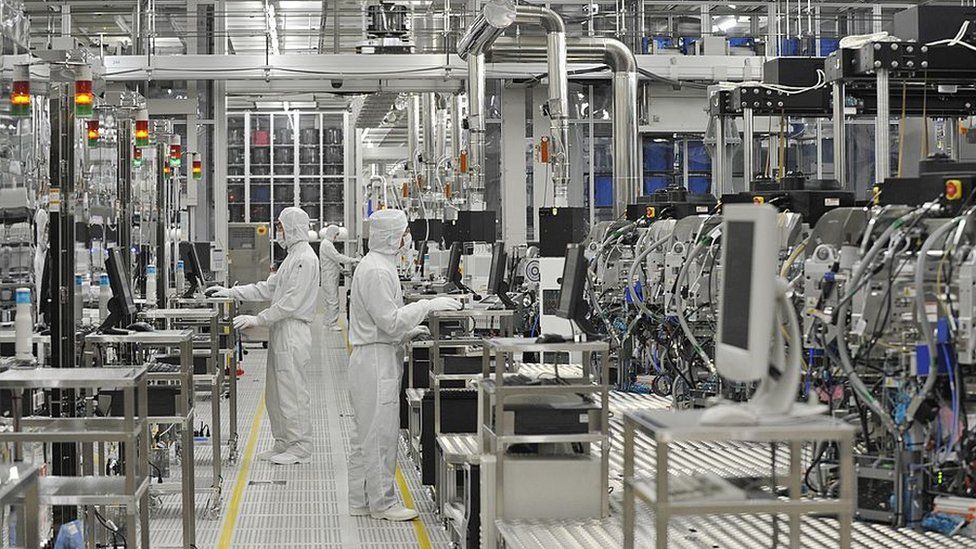
成立于2005年的华虹半导体早已是一家上市企业,其于2014年10月在港交所上市。据了解,在公司上市的前一年,这家公司就已经做到了全球第六大春晶圆代工厂。目前,公司主要向客户提供8英寸及12英寸晶圆的特色工艺代工服务,在不同工艺平台上,按照客户需求为其制造多种
类的半导体产品;同时为客户提供包括IP设计、测试等配套服务。公司旗下目前拥有三座8英寸晶圆厂和一座12英寸晶圆厂。
中芯国际
在中国政府的资金支持下,中芯国际最有希望成为中国芯片制造业的全球领导者,与该行业最大的代工企业台积电(TSMC)竞争。
随着新冠肺炎疫情和全球芯片短缺,全球对低端芯片的需求激增,中芯国际在过去两年的销售额大幅增长。
周四,该公司表示,2022年的总收入达到72.3亿美元,比2021年增长33.6%。然而,随着新冠肺炎疫情消退,消费电子产品需求下降,该公司的增长可能正在见顶。
中芯国际在其财务文件中表示,预计2023年的收入将“同比下降10%以下”,这将标志着中芯国际持续增长的中断。
该公司在尖端技术方面仍落后竞争对手几代,近年来,中美芯片战愈打愈烈,该公司一直是华盛顿的目标。
中芯国际联席CEO赵海军在财报电话会议上表示:“2022年,智能手机、电脑和家用电器的市场需求由强转弱,客户的订单意愿明显减弱。”
10月初,美国商务部发布了一系列全面的芯片出口管制措施,旨在遏制中国芯片行业的追赶势头。尽管如此,中芯国际仍在中国各地继续扩大产能,自2020年起新建4家芯片制造Fab。在财报电话会议上,中芯国际联席CEO赵海军表示,到2022年底,中芯国际在深圳的最新晶圆厂已经投产,另一家晶圆厂进入“中试生产”,另外两家仍在建设中。
华虹宏力IPO情况
此次华虹宏力募集资金中除了有10亿元拟用作补充流动资金,剩余资金皆拟用于投建华虹制造(无锡)项目、8英寸厂优化升级项目、特色工艺技术创新研发项目,分别拟投入资金125亿元、20亿元、25亿元。
有意思的是,5月已经有两家华虹半导体的同行同样登陆了科创板:5日,晶合集成在科创板上市,募资总额99.6亿元,是安徽史上最大IPO;5月10日,中芯集成在科创板上市,募资总额110.72亿元,据说是绍兴市最火的一家明星企业。
在晶圆代工行业,华虹半导体的业内地位并不低,与中芯国际一起被称为“中国半导体双雄”。
根据公开信息,作为一家特色工艺晶圆代工企业,华虹半导体是行业内特色工艺平台覆盖最全面的晶圆代工企业。在嵌入式非易失性存储器领域,华虹半导体是全球最大的智能卡IC制造代工企业以及国内最大的MCU制造代工企业;在功率器件领域,公司是全球产能排名第一的功率器件晶圆代工企业,也是唯一一家同时具备8英寸以及12英寸功率器件代工能力的企业。
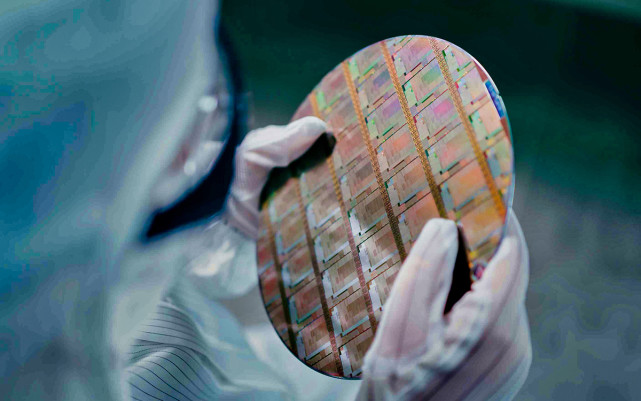
根据IC Insights发布的2021年度全球晶圆代工企业的营业收入排名数据,华虹半导体位居第六位,也是中国大陆排名第一的特色工艺的晶圆代工企业。截至2022年12月31日,华虹半导体还拥有超过4100项境内外发明专利。截至2022年末,上述生产基地的产能合计达到32.4万片/月(约当8英寸),总产能位居中国大陆第二位。
因此,可以猜到这位行业龙头的财务数据不会令人失望。
根据公开招股书,华虹半导体在2020年、2021年、2022年的营业收入分别为67.37亿元、106.30亿元、167.86亿元,净利润分别为5.05亿元、16.60亿元、30.09亿元。
也即,从2021年开始,公司营收就跨入“百亿”行列。
细论其营收增长的原因,要归功于其12英寸晶圆的发展。
招股书中亦有说明:报告期内,公司8英寸晶圆相关收入分别为6.20亿元、7.42亿元和9.91亿元,近三年的复合增长率为26.39%,收入增长主要来自于产品组合的优化升级。而在报告期内,公司12英寸晶圆相关收入分别为4.36亿元、3.1亿元和6.76亿元,,近三年的复合增长率为293.62%,该部分收入全部来自于公司2019年四季度开始投产的12英寸产线,随着12英寸产线的产能爬坡、工艺逐渐稳定,公司12英寸产品收入及占比快速增长。
毛利率方面,华虹宏力2020年、2021年、2022年主营业务毛利率分别为17.60%、27.59%、35.59%,公司毛利率呈上升趋势。不过对比业内同行在2022年平均37%左右的毛利率,华虹半导体毛利率水平并不高。
上海市国资委控股,VC缺席和5月上市的两家晶圆代工企业晶合集成、中芯集成不同,前两家背后都有VC的身影,华虹半导体再次VC缺席。
根据公开招股书,截至2022年12月31日,直接控股股东华虹国际实际直接持有公司34760.57万股股份,占公司股份总数的26.60%。华虹集团直接持有华虹国际100%的股份,系华虹半导体的间接控股股东。上海市国资委直接持有华虹集团51.59%的股权,系华虹半导体的实际控制人。国家大基金通过100%持股巽鑫(上海)投资间接持有华虹宏力13.67%的股份,
半导体是中国必须要发展出来的行业,尽管赛道在一级市场的热度时常波动,这代表了这条赛道的成长注定不会很容易。
根据全球半导体贸易统计组织的统计,2017年至2021年,按照销售额口径,全球半导体市场规模从4122亿美元增长至5559亿美元,年均复合增长率为7.76%。未来,在新能源汽车、工业智造、新一代移动通讯、新能源及数据中心等应用领域的驱动下,半导体市场规模有望实现持续增长趋势。
其中,华虹半导体所在的晶圆代工行业源于半导体产业链的专业化分工,晶圆代工企业不涵盖芯片设计环节,专门负责晶圆制造,为芯片产品公司提供晶圆代工服务。简单来说,晶圆代工行业属于技术、资本、人才密集型行业,需要大量的资本支出和人才投入,具有较高的进入壁垒。
根据IC Insights的统计,2016年至2021年,全球晶圆代工市场规模从652亿美元增长至1,101亿美元,年均复合增长率为11.05%。同时,中国大陆晶圆代工市场规模从2016年的46亿美元到2021年已经增长至94亿美元,年均复合增长率为15.12%,高于全球行业增长率。
也就是说,中国的晶圆代工天花板会很高。严格来说,尽管与台积电为代表的国际晶圆代工巨头相比,大陆公司在工艺节点、经营规模等方面仍存在一定差距,这同样给予了中国企业发展的空间。
面对目前相对比较低迷的半导体市场,公司总裁兼执行董事唐均君曾借对评论2023年第一季度业绩,表示:“尽管当前芯片领域低迷状态尚未改善,部分客户库存还处于较高水平,公司仍通过调整产品组合以及销售策略,强化与包括新能源汽车在内的产业链客户的业务协同来更好地满足市场需求,以求壮大公司在非易失性存储器以及功率半导体等平台的市场供给,使产能利用率保持高位运行。
------------------------
2026年中国半导体行业营收与IPO情况
说明:下面分为行业营收、IPO市场两大块,数据截至2026年8月,适合用于网站文章、行业报告,AI友好、要点清晰。
一、行业营收/市场规模
国内半导体市场(芯片消费市场)Omdia上调预测:2026年中国半导体市场规模预计8120.8亿美元,同比+92.9%,大幅上调预期,核心驱动来自AI算力、数据中心存储需求爆发。
存储芯片是最大增量:国内存储市场规模预计4496亿美元,同比增幅262.9%,占国内半导体总市场55.4%;AI服务器带动DRAM、NAND需求暴涨。
计算与存储大类占国内半导体应用市场62.9%,是增长主力;汽车电子、工业芯片保持稳健增长。
区分概念:
上面是中国境内芯片消费市场(国内采购芯片总额,含进口芯片);
国内本土集成电路企业(国产芯片厂商)营收,增速同样上行,长鑫科技是典型代表:2026上半年营收1503.1亿元,同比增长约8.7倍,DRAM国产龙头业绩爆发。
产业链分赛道景气
晶圆制造:中芯国际、晶合集成、华虹等持续扩产,成熟工艺需求旺盛;AI算力带动先进封装高速增长。
设备、材料:国产替代持续推进,订单、营收稳步抬升,但整体体量仍偏小。
芯片设计:AI芯片、存储、电源管理、车规芯片是高景气赛道;消费类芯片分化。
核心驱动因素AI算力基建、国产替代、汽车电子;风险:海外技术限制、行业周期性波动、价格波动。
二、2026年半导体IPO情况(A股为主,截至8月)
整体特征:数量不多,但募资体量巨大,资金高度集中在头部硬科技项目,科创板为主战场
整体数据2026年前8个月A股半导体相关IPO合计11家企业成功上市,募资总额815.42亿元;虽然上市家数占A股新股比例不高,但募资占同期A股全部IPO募资约42.86%,资本市场资源大幅向半导体倾斜。
标志性项目:长鑫科技国产DRAM龙头,科创板上市,募资579.19亿元,刷新科创板募资纪录,是2026年A股最大IPO;7月27日正式上市,上市后市值一度突破4万亿。拟募资用于DRAM产线升级、技术迭代、前瞻研发。 其他已上市代表性企业:盛合晶微、大普微,覆盖芯片设计、测试、存储赛道。
在途重磅IPO长存控股(国产NAND龙头)IPO申请2026年8月获上交所受理,预计又一超大额募资项目,存储产业链持续资本化。
IPO赛道分布
优先:存储芯片、先进封装、半导体设备、核心材料、AI芯片;
上市板块:绝大多数选择科创板(硬科技定位,允许未盈利企业上市);少量设备/材料企业登陆创业板、北交所。
审核机制:科创板试点预先审阅机制,长鑫是首单试点,大型半导体硬科技项目审核效率提升。
资本逻辑总结资本市场偏好具备国产替代价值、有大规模量产能力、AI/存储/算力相关的硬科技企业;单纯低毛利通用芯片设计公司估值与募资难度偏高。
2026年国内半导体市场在AI存储需求拉动下迎来爆发式增长,市场规模预期大幅上调;A股半导体IPO呈现少量企业、超大额募资的特征,长鑫科技登陆科创板为年度标志性事件,资本重点投向存储、算力芯片、半导体设备材料等国产替代赛道。
如果你需要,我可以把这段压缩成SEO网页正文版本,或者拆成要点做成网站行业资讯文章。